



AGRO & NEGÓCIO
PIB do agro cresceu 12,2%, alcançou R$ 3,2 trilhões e ampliou peso na economia


O agronegócio brasileiro encerrou 2025 com expansão de 12,2% no Produto Interno Bruto (PIB), somando R$ 3,2 trilhões e elevando sua participação para 25,13% da economia nacional. O resultado foi puxado principalmente pela pecuária, que liderou o crescimento ao longo do ano, em um cenário atípico de alta simultânea de preços e produção.
Os dados são do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Escola Superior de Agricultura Luiz de Queiroz da Universidade de São Paulo (Esalq/USP), em parceria com a Confederação da Agricultura e Pecuária do Brasil (CNA).
Apesar do desempenho robusto no acumulado, o quarto trimestre indicou desaceleração. O PIB do agro recuou 1,11% em relação ao trimestre anterior, refletindo a perda de força dos preços, que haviam sustentado a expansão desde o segundo semestre de 2024.
A retração foi disseminada entre os segmentos: insumos (-2,32%), segmento primário (-0,92%), agroindústrias (-1,48%) e agrosserviços (-0,86%). O movimento já era esperado, diante da acomodação das cotações ao longo de 2025.
O principal motor do crescimento foi o ramo pecuário, com avanço de 32,55% no ano, bem acima da agricultura, que cresceu 3,4%. A diferença também apareceu no fim do ano: enquanto a agricultura recuou 2,43% no quarto trimestre, a pecuária ainda registrou alta de 1,81%.
O desempenho da pecuária foi sustentado por preços elevados, maior volume de produção e exportações aquecidas, fatores que ampliaram a geração de renda ao longo da cadeia.
Um dos destaques de 2025 foi a combinação de aumento da produção com valorização dos preços — movimento incomum no setor. O chamado PIB-volume, que mede o crescimento físico da atividade, avançou 6,76%, indicando expansão consistente da produção.
Historicamente, anos de safra elevada tendem a pressionar preços para baixo. Em 2025, esse padrão não se confirmou, o que contribuiu para o segundo maior crescimento da série histórica do PIB do agro.
O crescimento do setor foi heterogêneo. O segmento de insumos avançou 5,37%, puxado pela demanda por fertilizantes, defensivos e máquinas, enquanto os insumos voltados à pecuária recuaram, refletindo queda nos preços de rações.
No segmento primário, a alta foi de 17,06%, com crescimento tanto na agricultura quanto na pecuária. Já a agroindústria registrou avanço de 5,6%, mas com forte contraste entre a base agrícola, que recuou, e a base pecuária, que teve expansão expressiva.
Os agrosserviços cresceram 13,76%, acompanhando o dinamismo da cadeia, especialmente nos segmentos ligados à pecuária.
Com o resultado, o agronegócio ampliou sua participação no PIB brasileiro, saindo de 22,9% em 2024 para 25,13% em 2025. Do total gerado, cerca de R$ 2,06 trilhões vieram da agricultura e R$ 1,14 trilhão da pecuária.
Para 2026, o desempenho do setor deve continuar dependente do comportamento dos preços. A desaceleração no fim de 2025 indica um ambiente menos favorável do que o observado ao longo do ano, o que pode limitar o ritmo de crescimento.
Ainda assim, a combinação de produção elevada, demanda consistente e protagonismo da pecuária mantém o agronegócio como um dos principais vetores da economia brasileira — com impacto direto sobre renda, investimento e atividade no campo.
Fonte: Pensar Agro
AGRO & NEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
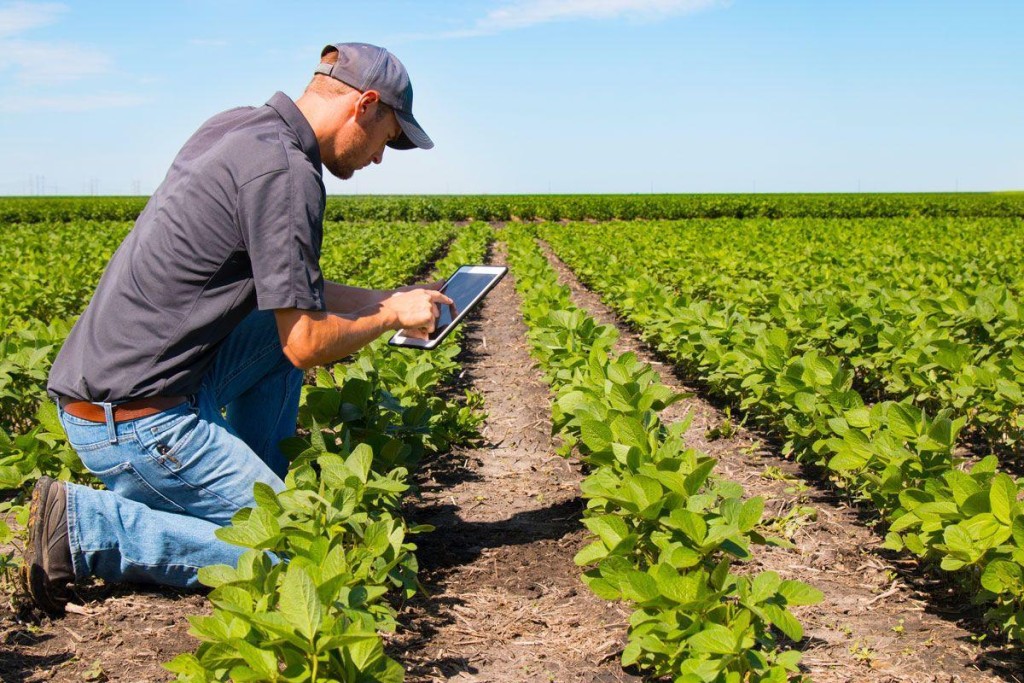
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro

Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’

Cessão de crédito pode integrar uma gestão estratégica da carteira de recebíveis

O silêncio do eleitor vai gritar o quê nas urnas?

PF apreende meio milhão de reais durante investigação eleitoral em Aracaju

FICCO/SP apreende mais de 1 tonelada de maconha e prende uma pessoa em flagrante

Apreende quase 80 kg de drogas em caminhonete na BR-364
A Polícia Rodoviária Federal apreendeu, na madrugada desta quarta-feira (30), 77,85 kg de substância análoga à skunk e 1,85...


Sargento da Marinha é executado em Cáceres
Por João Arruda | Cáceres (MT) O primeiro-sargento Anderson Alencar Batista, de 43 anos, foi morto a tiros na...

Fazendeiro é alvo de operação por caça ilegal de tartarugas no Araguaia
A Polícia Civil deflagrou, nesta quarta-feira (30.9), a Operação Iurará, com o objetivo de combater a caça ilegal de várias...

Temporais derrubam 464 postes em 10 dias em Mato Grosso
Mato Grosso enfrenta uma sequência de temporais severos que já derrubou 464 postes da rede de energia elétrica nos últimos...


Tribunal de Contas abre 1.000 vagas em curso gratuito sobre gestão e fiscalização de contratos administrativos
O Tribunal de Contas de Mato Grosso (TCE-MT) oferece, a partir desta quinta-feira (1º), o curso Gestão e Fiscalização de...

“Sabores que contam histórias”: Pantanal Cozinha Brasil reúne gastronomia de Mato Grosso
A gastronomia mato-grossense será novamente colocada à mesa para contar histórias, valorizar produtores e aproximar quem produz de quem prepara...

CCS debate audiovisual e comunicação pública na segunda-feira (5)
O Conselho de Comunicação Social (CCS) se reúne na segunda-feira (5), às 14h, para analisar temas relacionados à comunicação, ao...

CDH faz na segunda último debate de ciclo sobre violência contra criança
A Comissão de Direitos Humanos (CDH) realiza nesta segunda-feira (5), às 14h, audiência pública para avaliar a implementação do Plano...

Lei fortalece seguro rural e fundo para catástrofes que atinjam a produção
O apoio financeiro do poder público às empresas de seguro rural passa a ser despesa obrigatória e livre do contingenciamento,...

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027
Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens...

Chuva irregular aumenta risco de falhas no plantio da soja
O Paraná já semeou 28% dos 5,74 milhões de hectares destinados à soja na safra 2026/27. O avanço de 13...


Produção do café arábica deve bater 34,96 milhões de sacas, segundo a Conab
Responsável por quase três de cada quatro sacas de café arábica produzidas no Brasil, Minas Gerais levará uma safra estimada...

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...

De Mato Grosso para Las Vegas: dois lutadores de MT buscam vaga no UFC
Mato Grosso terá dois representantes em busca do sonho do UFC nesta terça-feira (29.09). Aieza Ramos Bertolso, de Alto Taquari,...

Pan-Americano de Beach Tennis em Cuiabá termina com recorde de medalhas para o Brasil
O Brasil brilhou no encerramento do inédito Pan-Americano de Beach Tennis, realizado no CT Pantanal, no estacionamento do Shopping Pantanal,...
Bless Gagliasso, filho de Giovanna Ewbank e Bruno estreia como ator na Globo: ‘Feliz’
Bless Gagliasso de 11 anos, filho de Giovanna Ewbank e Bruno Gagliasso estreou como ator na Globo esta semana e...

Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...


Transporte coletivo terá frota completa e gratuidade neste domingo de eleição em Cuiabá
Os ônibus do transporte público vão circular com frota total, das 5h às 17h, neste domingo (4), dia das Eleições...

Prefeitura de Sinop cobra melhorias no fornecimento de energia e alinha ações com a Energisa
A Prefeitura de Sinop reforçou, em reunião com diretores da Energisa, a necessidade de melhorias no fornecimento de energia elétrica...


Nova Rota inicia intervenções na BR-163 em Lucas do Rio Verde
A Nova Rota do Oeste inicia, nesta quinta-feira (1º), uma série de intervenções na BR-163, no perímetro urbano de Lucas...
-
 esportes5 dias atrás
Kartcross Cadete estreia em Tapurah com primeira disputa nacional em Mato Grosso
-
 esportes5 dias atrás
Brasil domina as finais do Pan-Americano de Beach Tennis em Cuiabá
-
 esportes5 dias atrás
Cuiabá é atropelado pelo CRB na Série B do Brasileirão
-
 esportes5 dias atrás
Mato-grossense é vice-campeão do Pan-Americano de Beach Tennis
-
 esportes5 dias atrás
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
-
 esportes5 dias atrás
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
esportes4 dias atrás
Pan-Americano de Beach Tennis em Cuiabá termina com recorde de medalhas para o Brasil
-
esportes3 dias atrás
De Mato Grosso para Las Vegas: dois lutadores de MT buscam vaga no UFC
