



AGRO & NEGÓCIO
Setor cooperativo, que movimenta R$ 758 bilhões, ganha acesso a fundos regionais


As 4.384 cooperativas brasileiras ganharam uma nova alternativa para financiar projetos de infraestrutura, armazenagem, industrialização e expansão das atividades econômicas. A Lei Complementar 231/2026 passou a permitir que essas organizações utilizem recursos dos fundos de desenvolvimento da Amazônia, do Nordeste e do Centro-Oeste.
A mudança, defendida pela Frente Parlamentar da Agropecuária (FPA) durante a tramitação no Congresso, alcança um setor que reúne 25,8 milhões de cooperados e gera mais de 578 mil empregos diretos. Segundo o levantamento mais recente da Organização das Cooperativas Brasileiras (OCB), referente a 2024, as cooperativas movimentaram R$ 757,9 bilhões e acumulavam R$ 1,39 trilhão em ativos.
O número de cooperativas contabilizadas pela OCB caiu de 4.509 para 4.384 entre os dois levantamentos mais recentes. O movimento, porém, não representa uma retração econômica do cooperativismo. No mesmo período, a quantidade de cooperados aumentou de 23,45 milhões para 25,8 milhões, enquanto os empregos diretos avançaram de 550,6 mil para 578 mil. O volume movimentado cresceu 9,5%, passando de R$ 692 bilhões para R$ 757,9 bilhões.
No agronegócio, a presença das cooperativas é ainda mais significativa. O país reúne 1.172 cooperativas agropecuárias, formadas por aproximadamente 1,1 milhão de produtores e responsáveis por 268 mil empregos diretos. O ramo movimentou R$ 438,3 bilhões em 2024, o equivalente a quase 58% de todo o cooperativismo nacional.
Essas organizações respondem por mais da metade da originação de grãos e fibras no Brasil. Também possuem participação importante nas cadeias de leite, café, carnes, frutas e hortaliças, principalmente por reunir pequenos e médios produtores que, individualmente, teriam menor capacidade de armazenar, industrializar e comercializar a produção.
A nova legislação inclui expressamente as cooperativas entre os possíveis beneficiários do Fundo de Desenvolvimento da Amazônia (FDA), do Fundo de Desenvolvimento do Nordeste (FDNE) e do Fundo de Desenvolvimento do Centro-Oeste (FDCO). Até então, a ausência dessa previsão limitava a apresentação direta de projetos por essas organizações.
Na prática, uma cooperativa poderá buscar financiamento para construir ou ampliar silos, armazéns frigorificados, unidades de beneficiamento, fábricas de ração, laticínios, frigoríficos e agroindústrias. Os recursos também podem apoiar investimentos em energia, irrigação, logística e outras estruturas compartilhadas pelos cooperados.
O financiamento não será liberado automaticamente. As cooperativas precisarão apresentar projetos técnica e economicamente viáveis, enquadrados nas prioridades de desenvolvimento de cada região. As propostas serão avaliadas pelas superintendências regionais e pelos agentes financeiros responsáveis pela operação dos recursos.
Os três fundos não devem ser confundidos com o FNO, o FNE e o FCO, linhas constitucionais já utilizadas no crédito rural. O FDA, o FDNE e o FDCO são voltados principalmente a empreendimentos estruturantes, com potencial para gerar empregos, ampliar a atividade econômica e reduzir desigualdades regionais.
Para a FPA, a mudança permite que os recursos cheguem a municípios nos quais o crédito tradicional ainda é restrito. A organização coletiva também possibilita que produtores dividam custos e executem projetos que dificilmente seriam viáveis de forma individual.
Presidente da FPA, o deputado Pedro Lupion afirmou que o acesso aos fundos amplia a capacidade de investimento das cooperativas e fortalece a geração de renda no interior. O vice-presidente da frente na Câmara, Arnaldo Jardim, destacou que a medida favorece projetos maiores de industrialização e comercialização, com maior agregação de valor à produção.
A Lei Complementar 231/2026 não cria novos gastos nem reserva uma parcela dos fundos exclusivamente para o cooperativismo. A mudança amplia o grupo de organizações autorizadas a disputar os recursos já disponíveis, conforme as regras de cada programa e a qualidade dos projetos apresentados.
Para os municípios produtores, o principal efeito esperado é a possibilidade de transformar uma parcela maior da produção no próprio interior. Em vez de apenas vender grãos, leite, café ou animais, as cooperativas poderão investir no armazenamento e na industrialização, mantendo empregos, renda e arrecadação mais próximos das propriedades rurais.
Fonte: Pensar Agro
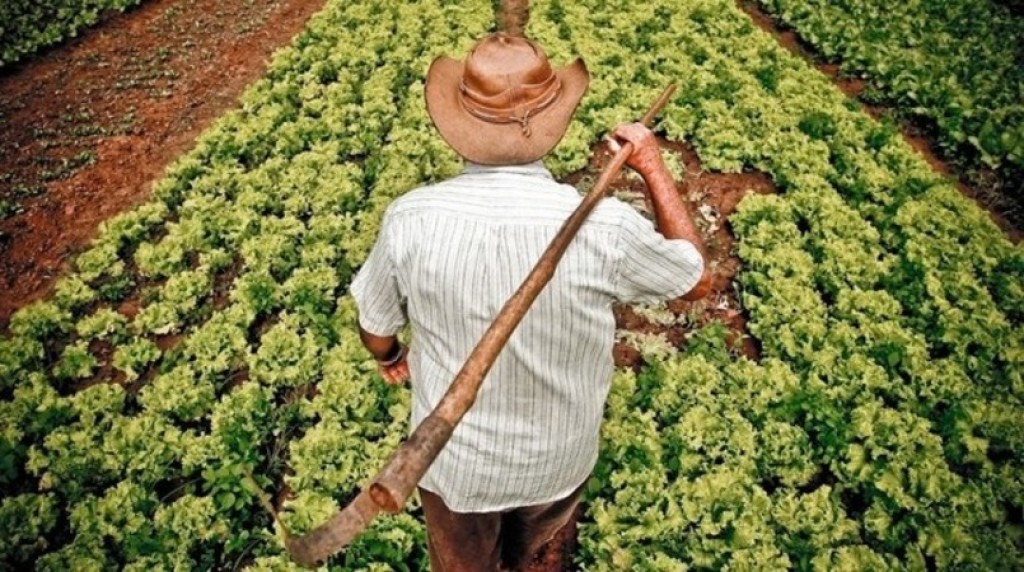
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
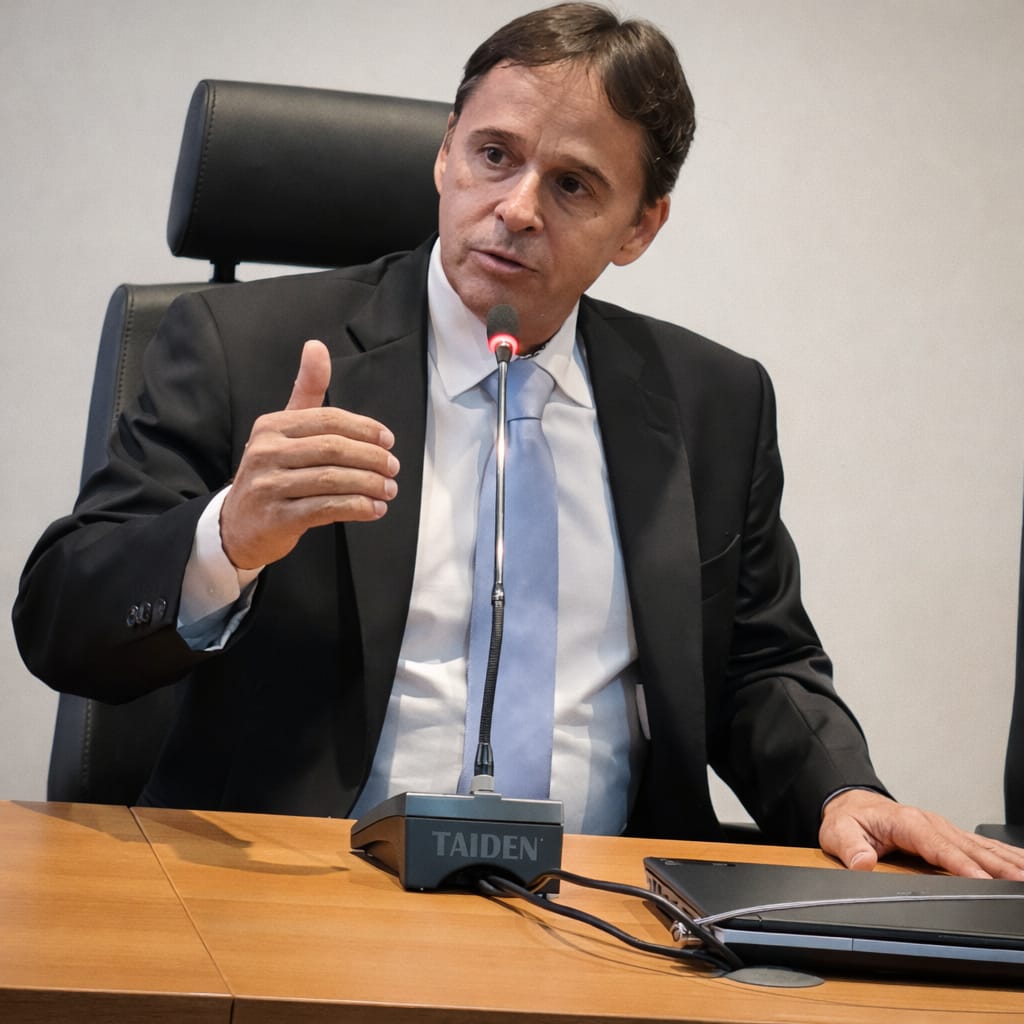 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro

PF prende mulher por contrabando de medicamentos emagrecedores

FICCO/RN faz operação contra o comércio ilegal de armas de fogo

PF combate esquema de fraude previdenciária em Presidente Prudente/SP

Polícia Civil localiza corpos que podem ser de casal desaparecido

Eleições 2026: os minerais críticos também estão nas urnas
Polícia Civil localiza corpos que podem ser de casal desaparecido
A Polícia Civil de Mato Grosso localizou, na quarta-feira (23.9), os corpos de duas pessoas enterradas em uma área de...

Operação Rede Segura: supermercado e residência são flagrados com “gato” de energia
A Polícia Civil, em conjunto com a Energisa e a Perícia Oficial e Identificação Técnica (Politec), deflagrou, na manhã desta...

Operação Corixo: Polícia Civil sequestra R$ 3 milhões em bens de grupo criminoso
A Polícia Civil de Mato Grosso deflagrou, nesta quarta-feira (23.9), a Operação Corixo para desarticular um grupo criminoso ligado à...

Fundação Ecológica Cristalino forma nova turma de brigadistas para proteger 7 mil hectares de reservas
Por Josana Salles A Fundação Ecológica Cristalino (FEC), gestora das Reservas Particulares do Patrimônio Natural (RPPNs), formou brigadistas em junho...


Fazendeiro é condenado a recuperar área degradada em terra indígena de Mato Grosso
O Ministério Público Federal (MPF) conseguiu na Justiça a condenação de um fazendeiro obrigado a recuperar 145,81 hectares degradados dentro...

Sérgio Ricardo aceita convite para acompanhar eleição ao lado do TRE-MT e elogia condução do processo
O presidente do Tribunal de Contas de Mato Grosso (TCE-MT), conselheiro Sérgio Ricardo, destacou a credibilidade das eleições deste ano...


Comparecimento às urnas é usado como prova de vida do INSS
Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) que comparecerem às urnas nas eleições de outubro terão o...

Lei regulamenta atividade de psicopedagogia
Já está em vigor a lei que regulamenta o livre exercício da atividade de psicopedagogia — que une conhecimentos da...


Franca (SP) passa a ser, por lei, Capital Nacional do Basquete
A partir desta quarta-feira (23), o município de Franca (SP) é oficialmente a Capital Nacional do Basquete. A lei que...

Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária...

Greening alcança 48% das laranjeiras e muda estratégia de controle
São Paulo passou a adotar regras diferentes para o corte de laranjeiras contaminadas pelo greening conforme a incidência da doença...

Fórum coloca crédito rural e recuperação judicial no centro do debate
As divergências jurídicas envolvendo dívidas, contratos, recuperação judicial e propriedade rural estarão no centro da segunda edição do Fórum Brasileiro...

Cuiabá tem R$ 43 milhões a receber; Dresch critica Corinthians, Santos e Vasco e pede sanções mais duras
O presidente do Cuiabá, Cristiano Dresch, voltou a criticar o Corinthians pelo atraso no pagamento da contratação do volante Raniele,...

Seleção faz treino com time completo antes do duelo contra a Austrália
A Seleção Brasileira realizou nesta quarta-feira o penúltimo treino antes do duelo contra a Austrália, compromisso que abre o ciclo...

Cuiabá goleia o Náutico por 3 a 0 e sonha com Série A do Brasileirão
O Cuiabá não tomou conhecimento do Náutico e venceu por 3 a 0, nesta segunda-feira (21.09), na Arena Pantanal, em...

Xuxa anuncia próximo show de ‘O Último Voo da Nave’ e fala de expectativa
Xuxa Meneghel já tem data marcada para o próximo encontro com os fãs na turnê “O Último Voo da Nave”....

Cantor Daniel se despede de Rick com homenagem emocionante: ‘Último abraço’
O cantor Daniel prestou uma homenagem emocionante a Rick, da dupla Rick & Renner, após a morte do artista em...

Família de Rick decide realizar velório e sepultamento de forma reservada
A família do cantor Rick, da dupla Rick & Renner, decidiu que o velório e o sepultamento do artista serão...

Prefeitura convoca comunidade para discutir plano de preservação do patrimônio cultural e museológico
A Secretaria Municipal de Turismo e Cultura e a Comissão Especial de Preservação e Tombamento (CEPT) realizam, nesta quinta-feira, 24...

Prefeitura abre auditoria para investigar pagamento irregular de iluminação em condomínios
A Prefeitura de Cuiabá instaurou uma auditoria, por meio da Controladoria-Geral do Município, para apurar pagamentos irregulares de iluminação em...

Grupo Juba celebra 50 anos com distribuição de 4 mil mudas de árvores frutíferas
Em comemoração aos seus 50 anos de história e reforçando o compromisso com a responsabilidade social e ambiental, o Grupo...
-
 esportes4 dias atrás
Vasco goleia o Coritiba por 5 a 0 e deixa a zona de rebaixamento
-
 esportes4 dias atrás
São Paulo vence o Internacional e deixa rival na zona de rebaixamento
-
 esportes5 dias atrás
Santos vence o Remo no fim e chega à quarta vitória consecutiva no Brasileirão
-
 esportes4 dias atrás
Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
-
 esportes4 dias atrás
Palmeiras esbarra em Weverton e fica no 0 a 0 com o Grêmio na reestreia de Renato
-

 tce mt7 dias atrás
Tribunal de Contas promove aula sobre participação cidadã, transparência e Estado digital no MBA em Gestão de Cidades
-
 esportes4 dias atrás
Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança
-
 esportes4 dias atrás
Cruzeiro vence o Vitória por 3 a 1 e se aproxima da zona de classificação à Libertadores
