




artigos
Dia 1º de janeiro de 2027: seis mudanças tributárias que exigem atenção


Em sessão pelo Dia do Administrador, profissionais defendem formação contínua

Medida provisória estende subsídio para baratear diesel

Prefeitura de Cuiabá participa de feira e apresenta ações de bem-estar animal

Programação do Agosto Dourado percorre unidades de saúde em Diamantino

Prestação de contas do 2º quadrimestre de 2026 será apresentada pela Prefeitura em 29 de setembro


Homem é preso suspeito de abusar sexualmente de enteada autista
Um homem de 45 anos foi preso preventivamente nesta segunda-feira, 14, em Cuiabá, sob suspeita de abusar sexualmente da enteada,...


Operação Lei Seca prende nove pessoas e remove 36 veículos em Cuiabá
A Operação Lei Seca realizada na madrugada desta segunda-feira, 14, terminou com nove pessoas presas, 36 veículos removidos e...


PM prende suspeito por tentativa de feminicídio
Vítima relatou ter sido enforcada enquanto dormia; agressão ocorreu na frente dos filhos


Tribunal de Contas atualiza Radar da Saúde para ampliar transparência e monitorar cobertura vacinal
A Comissão Permanente de Saúde, Previdência e Assistência Social (COPSPAS) do Tribunal de Contas de Mato Grosso (TCE-MT) atualizou o...
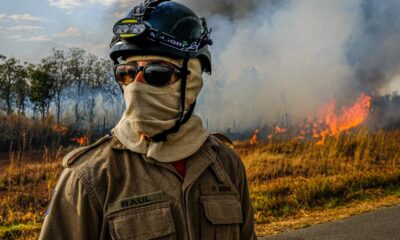

Bombeiros combatem 14 incêndios florestais em Mato Grosso
O Corpo de Bombeiros Militar de Mato Grosso (CBMMT) combate, neste domingo (13.9), 14 incêndios florestais, distribuídos pelos municípios de...


Frente fria provoca mudança no tempo em partes de Mato Grosso
Cuiabá começou esta segunda-feira (14.09), com temperaturas mais amenas e possibilidade de garoa nas primeiras horas do dia. A previsão...
Em sessão pelo Dia do Administrador, profissionais defendem formação contínua
Oficializada em lei há 61 anos, a profissão de administrador, comemorada em 9 de setembro, foi celebrada em sessão especial...
Medida provisória estende subsídio para baratear diesel
As empresas que produzem ou importam óleo diesel para uso em caminhões e outros veículos rodoviários poderão continuar recebendo auxílio...

Programa Jovem Senador ganha destaque em documentário
O Programa Jovem Senador foi destaque no documentário Eleições 2026: o que pensam os jovens que vão votar pela 1ª...

Metade do prazo já passou e renegociação rural de R$ 100 bilhões ainda não chega ao produtor
Metade do prazo para a contratação das linhas especiais destinadas à renegociação das dívidas rurais já transcorreu, mas produtores continuam...

Recorde das exportações abre mercado para safra de 33,4 milhões de sacas
O recorde brasileiro de exportações de café em agosto abre espaço no mercado para a entrada da nova safra de...

China vem avaliar frigoríficos e exiger controle maior de resíduos no campo
Uma missão sanitária chinesa deverá iniciar no próximo domingo, 20, uma auditoria no sistema brasileiro de produção de carnes. A...
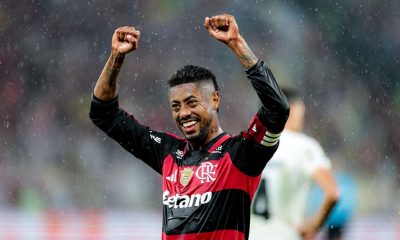

Flamengo vence o Corinthians no Maracanã e reassume a liderança do Brasileirão
O Flamengo derrotou o Corinthians por 2 a 1 neste domingo (13.09), no Maracanã, no Rio de Janeiro, em partida...
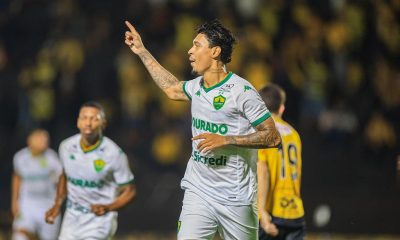

Cuiabá abre o placar mas cede empate e segue firme na briga pelo G6
O Cuiabá arrancou um empate por 1 a 1 com o Novorizontino neste domingo (13.09), no estádio Jorge Ismael de...
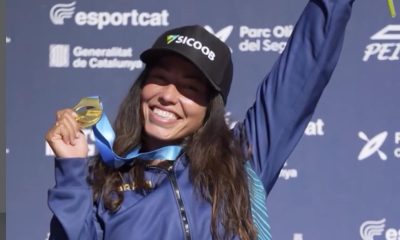

Mato-grossense conquista ouro na Copa do Mundo de canoagem
Ana Sátila conquistou neste sábado (12) a medalha de ouro no C1 (canoa individual) na etapa final da Copa do...
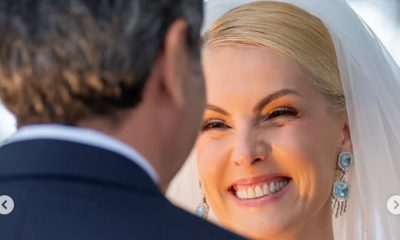

Ana Hickmann celebra casamento com Edu Guedes e exibe novas fotos da cerimônia
Ana Hickmann usou as redes sociais para celebrar uma data especial ao lado de Edu Guedes. O casal, que oficializou...
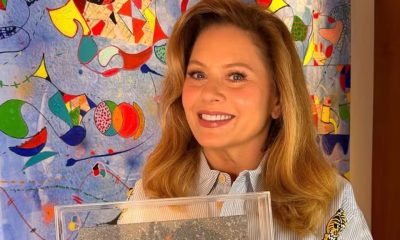

Vera Fischer ganha réplica de estrela da Calçada da Fama da Globo e celebra
Vera Fischer, de 74 anos, ganhou da TV Globo uma réplica da estrela que leva seu nome na Calçada da...

Malu Mader completa 60 anos e ganha declaração de Cláudia Abreu: ‘Te amo’
Malu Mader está completando 60 anos neste sábado (12), e recebeu uma declaração especial da atriz Cláudia Abreu, sua melhor...
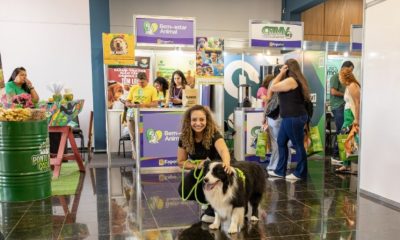
Prefeitura de Cuiabá participa de feira e apresenta ações de bem-estar animal
A Prefeitura de Cuiabá, por meio da Secretaria Adjunta de Bem-Estar Animal, participou neste final de semana da ExpoPet Cuiabá...
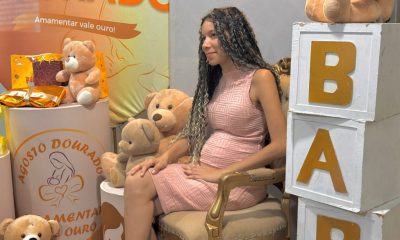
Programação do Agosto Dourado percorre unidades de saúde em Diamantino
A Prefeitura de Diamantino, por meio da Secretaria Municipal de Saúde, realizou durante o mês de agosto uma programação especial...
Prestação de contas do 2º quadrimestre de 2026 será apresentada pela Prefeitura em 29 de setembro
Em conformidade com a Lei de Responsabilidade Fiscal nº 101/2000, a Prefeitura de Lucas do Rio Verde, por meio da...
-
 esportes6 dias atrás
São Paulo perde para o Boca Juniors por 1 a 0 na Bombonera pelas quartas da Sul-Americana
-
 esportes4 dias atrás
MT Warriors: campeões das primeiras edições encaram novos desafios e buscam manter os títulos em Cuiabá
-
 esportes5 dias atrás
Gabigol dá duas assistências, Santos vence Atlético-MG e larga na frente nas quartas
-
 esportes6 dias atrás
Fluminense vence Platense por 2 a 0 e abre vantagem nas quartas da Libertadores
-
 esportes6 dias atrás
Cuiabá vence Athletic e sonha com G4 da Série B
-
 esportes6 dias atrás
Vasco empata com o Santa Fe-COL na ida das quartas da Sul-Americana
-
 esportes5 dias atrás
Ancelotti convoca 26 jogadores para primeira Data Fifa após a Copa do Mundo; dez atuam no Brasil
-
 AGRO & NEGÓCIO6 dias atrás
Safra de soja põe crédito rural à prova: custeio pode superar R$ 212 bilhões
